Le 28 septembre dernier, l’OID et Construction 21 animaient un workshop dédié au poids de la transition dans le financement de l’immobilier et à son impact sur la valeur des biens. Retour sur une discussion passionnante avec Guillaume Lorentz du Sustainable Finance Observatory, et Hervé Degreve de Vasco.
Intervenants
Hervé Degreve est cofondateur de Vasco. Vasco finance la rénovation en investissant directement dans les logements ciblés. Un modèle de financement qui permet de débloquer des travaux chez les personnes éloignées du crédit.
Guillaume Lorentz est Head of Bankable Solutions au Sustainable Finance Observatory. En 2024 et 2025, il a notamment lancé et animé FiReno+, un projet national de réflexion collective qui avait pour objectif d’accélérer le financement de la rénovation.
Les performances environnementales prennent une place croissante dans les préoccupations immobilières, tant pour des raisons de conformité réglementaire que pour répondre à une pression physique alimentée par le changement climatique. Pourtant, il est difficile d’associer à ces performances une valeur immobilière distincte. Une équation qu’il semble cependant avisé de résoudre tant cette « valeur verte » pourrait être un levier de rénovation pour les propriétaires et un appui pour les acteurs financiers qui les accompagnent.
Comprendre la valeur environnementale, et comment la mobiliser – Avec Guillaume Lorentz
Il y a deux ans, Guillaume Lorentz lançait le projet FiReno+, un projet de réflexion collective sur un an qui s’attaquait à deux grands défis :
- Le manque d‘investissements et de financements dédiés à la rénovation,
- Le manque de collaboration entre les acteurs qui permettrait d’aligner les visions et d’encourager les actions coordonnées.
Deux défis essentiels à l’atteinte de nos objectifs de décarbonation, mais aussi, le rappelle Guillaume Lorentz, à l’adaptation de notre parc et à la préservation de la santé de ses occupants. L’été 2026 a été une illustration frappante de ce second point.
Le lien entre performance environnementale et valeur est, depuis plusieurs années, soigneusement documenté par l’étude sur la valeur verte, effectuée par les Notaires de France. Celle-ci n’isole pas un certain nombre de biais, mais illustre bien une relation significative entre performance énergétique et valeur immobilière : dans certaines régions, les bâtiments de DPE A et B bénéficient d’un boost de valeur de plus de 10 % par rapport à la note médiane de D (cf. figure ci-dessous).
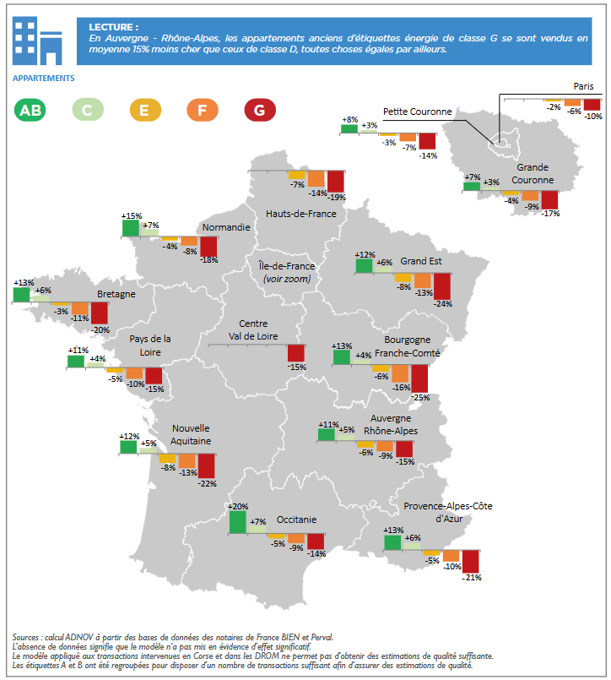
Fig. 1 : Impacts des étiquettes énergie sur les prix de vente des appartements anciens par région en 2024, par rapport aux appartements anciens de référence de classe D (Source : Notaires de France).
Alors comment expliquer que les gains de valeur entrainés par une hausse de performance environnementale ou de confort climatique ne soient pas une garantie forte adossée au financement de la rénovation ?
Guillaume Lorentz l’explique par le caractère particulièrement diffus de cette valeur environnementale.
Elle se disperse d’abord dans différentes dimensions de la valeur immobilière (cf. schéma ci-dessous). Si l’on se concentre souvent sur la valeur vénale d’un bien (son prix de vente), on oublie parfois de prendre en considération sa liquidité, par exemple. Or, un logement de DPE D est avant tout un bien dont la liquidité, sur le marché locatif, est relativement préservée à moyen terme ; tandis que les logements de DPE G, F ou E devront passer par des travaux pour maintenir leur statut de logement décent.
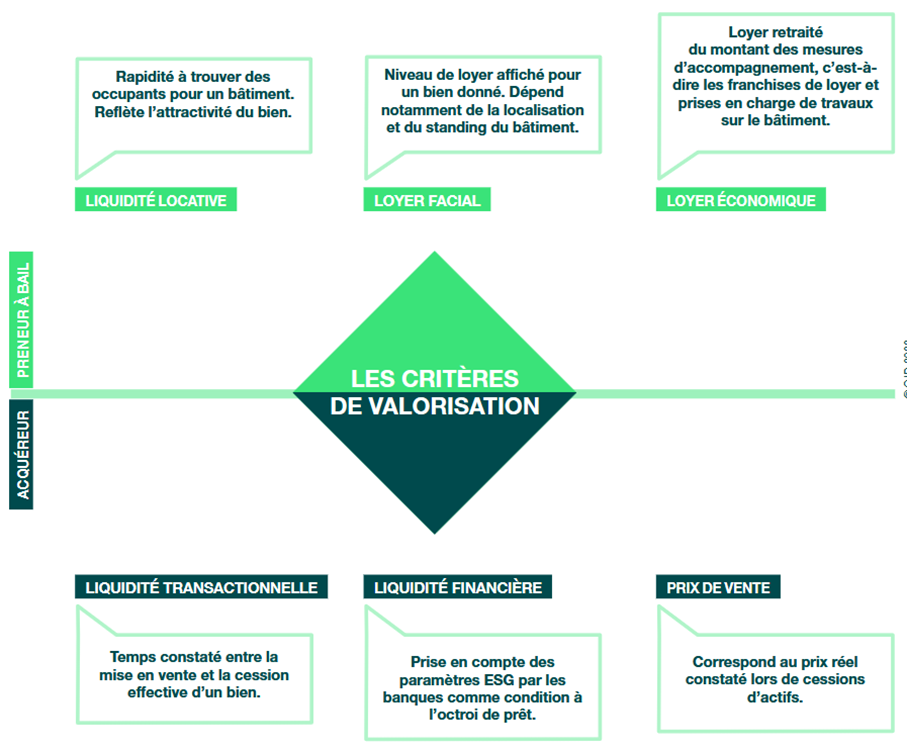
Fig. 2 : Les dimensions de la valeur immobilière (Source : OID).
Ensuite, les bénéfices de cette valeur environnementale sont souvent dispersés. Les gains de valeur vénale profitent aux propriétaires, mais la performance énergétique brute, elle, impacte plus souvent la facture énergétique et donc bénéficie au locataire. Au-delà de cette dualité classique on trouve d’autres gisements de valeur : la protection contre la précarité énergétique et l’exposition aux fortes chaleurs se traduisent clairement par une baisse des coûts de santé, économie enregistrée à l’échelle de la société dans son ensemble.
Les actions de rénovation sont donc susceptibles de garantir la liquidité d’un bien, de renforcer sa robustesse face à de futures crises énergétiques, de protéger ses occupants contre le risque sanitaire, etc. Il y a une mosaïque de valeurs à assembler, mais dans son rôle d’accompagnant, le financeur n’a pas toujours le recul suffisant pour en agréger tous les fragments et s’assurer que ceux-ci constituent bien une garantie supplémentaire, renforçant la solvabilité de son investissement.
Or, le parcours de rénovation reste un exercice d’orchestration complexe, au cours duquel il est souvent difficile d’aligner l’ensemble des acteurs pour cristalliser cette valeur.
Ces défis ne sont cependant pas sans solutions. Le projet FiReno+ a œuvré pour en proposer de nombreuses. Guillaume Lorentz met l’accent sur trois grands axes :
- Synchroniser – Mettre l’ensemble des acteurs autour de la table, au bon moment. La transaction notamment est un cadre privilégié à cet égard.
- Rénover en qualité – Généraliser la rénovation performante pour garantir la liquidité du bien à moyen et long terme, mais aussi sa résistance face aux conditions climatiques de demain.
- Diversifier les modèles – Etendre les propositions de financement pour toucher un spectre de porteurs de projet le plus large possible.
Proposer de nouveaux modèles de financement – Avec Hervé Degreve
Dans le modèle de financement classique demeure un angle mort notable. Le financeur se préoccupe naturellement plus de la solvabilité de son client que de la valeur fondamentale du bien auquel le crédit est adossé. Si, comme on l’a vu plus haut, la performance environnementale peut apporter de nouvelles garanties, celles-ci ne permettent pas de combler le fossé de solvabilité qui sépare certains propriétaires de l’accès au crédit. C’est vers ces personnes que Vasco se tourne.
Comme l’explique Hervé Degreve, co-fondateur de Vasco, il existe aujourd’hui un grand nombre de propriétaires riches en patrimoine, mais qui ne peuvent pas compter sur l’accompagnement d’un crédit classique pour le financement de leur reste à charge, pour des raisons d’âge, de revenus ou d’endettement. Ce patrimoine exclu des cycles de financement usuels constitue un gisement d’économie d’énergie conséquent, mais aussi une bombe à retardement économique et sociale, alors même que la France connait déjà les affres d’une crise du logement.
Concrètement, comment est-ce que cela fonctionne ? Au lieu de prêter, Vasco investit directement dans le logement ciblé et finance le reste à charge ou une partie, en échange d’une part du bien (cf. schéma ci-dessous).
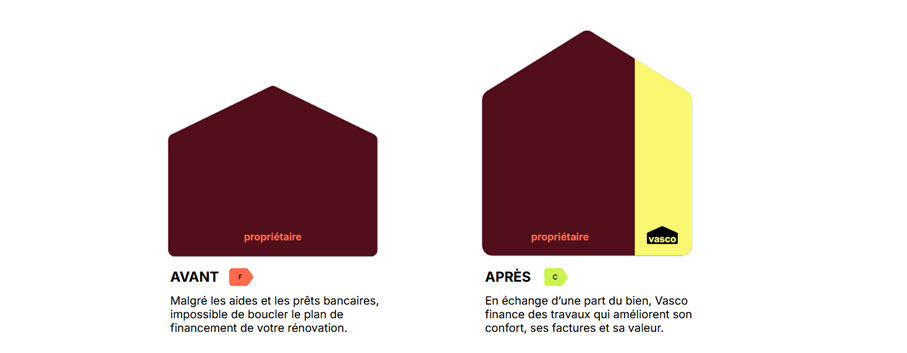
Fig. 3 : Un financement en échange d’une part du bien, illustration du modèle de financement de Vasco (Source : Vasco).
La part prise inclut le financement des travaux et la rémunération de Vasco. Ce faisant, l’entreprise prend une option sur un éventuel boost de valeur après travaux. Le propriétaire peut, lui, mener un chantier qui lui était impossible de porter seul, en restant occupant de son bien à long terme et en profitant de tous les bénéfices que les travaux viennent apporter en termes de qualité de vie, de baisse des charges, et peut même enregistrer une partie de la hausse de valeur – lorsque celle-ci excède la part de Vasco.
Le prochain défi à relever pour Hervé Degreve et Vasco est de réussir un changement d’échelle. Pour cela, l’enjeu est d’être capable d’identifier clairement les bons projets. Aujourd’hui le nombre de projets entrants est important, mais la proportion de projets correspondant à la cible de l’entreprise demeure limitée. Effectuer ce tri à grande échelle, en allant plus rapidement vers les projets sans solutions de financement : voilà une des dernières barrières à lever pour pouvoir généraliser un autre modèle de financement de la rénovation.
Conclusion
Les dynamiques et les modèles de financement évoluent. Les performances environnementales deviennent des conditions d’habitabilité et de viabilité financières majeures et, pour cette raison, de nouveaux modèles et de nouvelles modalités voient le jour. Les enjeux de transition permettent dès aujourd’hui de cristalliser une partie de la valeur environnementale via ces canaux.